P/E-tall er et av de mest brukte nøkkeltallene når investorer skal vurdere om en aksje er dyr eller billig. Forkortelsen står for price/earnings – på norsk pris delt på fortjeneste – og forteller deg hvor mye du betaler for hver krone selskapet tjener. Tallet er enkelt å regne ut, men lett å mistolke. Her går vi gjennom hva P/E-tall er, hvordan du regner det ut, og hvordan du bruker det fornuftig sammen med andre nøkkeltall.
Nøkkelfakta om P/E-tall
- Hva det er: aksjekurs delt på fortjeneste per aksje (EPS).
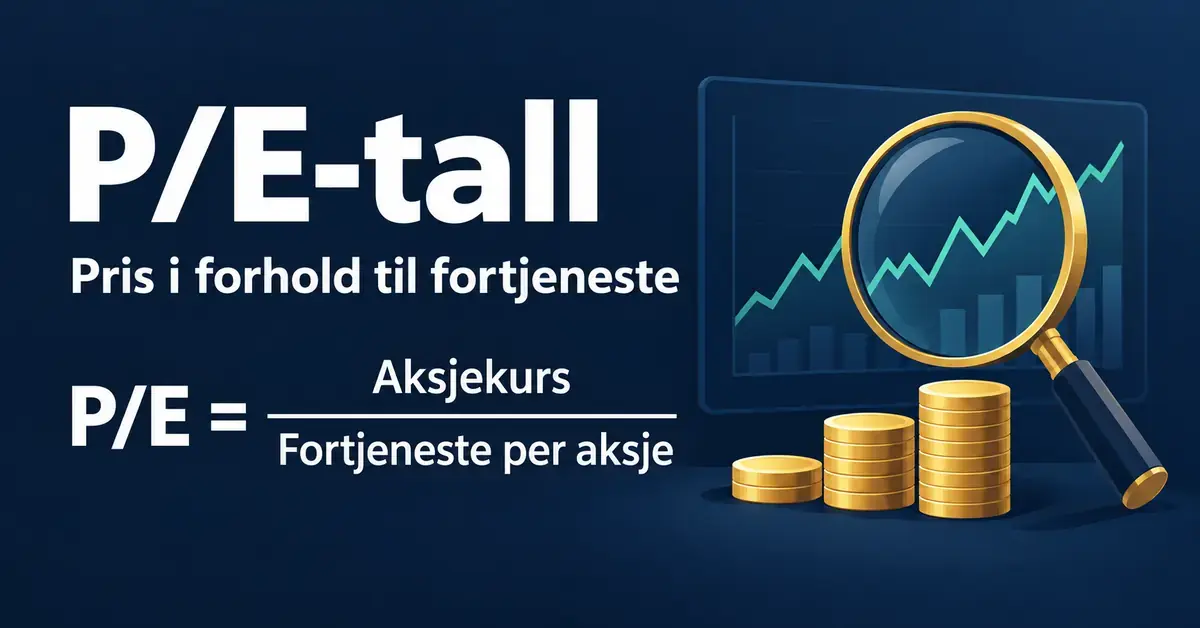
- Formel: P/E = aksjekurs ÷ fortjeneste per aksje.
- Hva det viser: hvor mange kroner du betaler for én krone av selskapets årlige overskudd.
- Lav P/E: kan bety billig aksje – eller lav forventet vekst og høyere risiko.
- Høy P/E: markedet forventer vekst – eller aksjen er dyrt priset.
- Negativ P/E: selskapet går med underskudd; tallet mister mening og vises ofte som «N/A».
- Historisk snitt: det langsiktige, inflasjonsjusterte P/E-tallet (Shiller P/E) for det amerikanske markedet har historisk ligget rundt 17.
- Brukes best: til å sammenligne selskaper i samme bransje – ikke på tvers av ulike sektorer.
Hva er P/E-tall?
P/E-tallet (også kalt P/E-forhold, P/E-multippel eller pris/fortjeneste) viser forholdet mellom aksjekursen og selskapets fortjeneste per aksje. Enkelt forklart svarer tallet på spørsmålet: «Hvor mange kroner må jeg betale i dag for å få én krone av selskapets årlige overskudd?»
En annen måte å tolke tallet på er som en grov nedbetalingstid: et P/E-tall på 15 betyr at det, med dagens fortjeneste, tar rundt 15 år før overskuddet til sammen tilsvarer prisen du betalte for aksjen. Jo høyere tallet er, desto mer betaler du i forhold til dagens inntjening – ofte fordi markedet forventer at fortjenesten skal vokse i årene som kommer.
P/E-tallet sier ingenting alene om et selskap er en god investering. Det er et sammenligningsverktøy som blir meningsfullt først når du ser det opp mot lignende selskaper, mot bransjen eller mot selskapets egen historikk. Før du bruker nøkkeltallet, kan det være lurt å ha klart for deg hva en aksje er og hvordan selskapets overskudd tilhører deg som eier.
Slik regner du ut P/E-tall
Formelen er kort:
P/E = aksjekurs ÷ fortjeneste per aksje (EPS)
Fortjeneste per aksje – på engelsk earnings per share (EPS) – er selskapets samlede overskudd delt på antall utestående aksjer. Du finner EPS i selskapets regnskap, og aksjekursen ser du i sanntid hos megleren din eller på børsen.
Et regneeksempel
Tenk deg et selskap der aksjen koster 200 kroner. Selskapet tjener 10 millioner kroner i året og har 1 million utestående aksjer. Da blir fortjenesten per aksje 10 kroner (10 millioner ÷ 1 million).
- Aksjekurs: 200 kr
- Fortjeneste per aksje (EPS): 10 kr
- P/E = 200 ÷ 10 = 20
Et P/E-tall på 20 betyr at du betaler 20 kroner for hver krone selskapet tjener i året. Om aksjekursen stiger til 300 kroner uten at inntjeningen endrer seg, øker P/E til 30, og aksjen blir relativt dyrere. Faller inntjeningen, stiger P/E på samme måte selv om kursen står stille.
Trailing P/E og forward P/E
Du vil ofte se to varianter av P/E-tallet, og det er viktig å vite hvilken du ser på:
- Trailing P/E (historisk): bruker den faktiske fortjenesten de siste tolv månedene. Fordelen er at tallene er reelle og rapporterte. Ulempen er at de speiler fortiden og ikke nødvendigvis det som kommer.
- Forward P/E (fremtidig): bruker analytikernes anslag for fortjenesten de neste tolv månedene. Den er mer fremoverskuende, men bygger på estimater som kan slå feil.
Et selskap i sterk vekst kan ha et høyt trailing P/E, men et langt lavere forward P/E dersom fortjenesten ventes å øke kraftig. Sammenligner du to selskaper, må du bruke samme variant for begge.
Hva er et «normalt» P/E-tall?
Det finnes ingen fasit på hva som er riktig P/E-tall, fordi det varierer sterkt mellom bransjer og over tid. Modne selskaper med stabil, men lav vekst – som banker, forsikring og kraftselskaper – har gjerne lave P/E-tall. Vekstselskaper innen teknologi kan ha svært høye P/E-tall fordi markedet priser inn mange år med fremtidig vekst.
For hele det amerikanske aksjemarkedet har det inflasjonsjusterte, langsiktige P/E-tallet (Shiller P/E, se under) historisk ligget rundt 17 helt tilbake til 1880-tallet. Høsten 2026 lå det samme målet på rundt 40 – altså klart over det historiske gjennomsnittet. Slike nivåer sier noe om hvor dyrt markedet er priset samlet sett, men ikke om enkeltaksjer.
Som en grov pekepinn tolker mange investorer tallene slik:
- Lavt P/E (f.eks. under 10–12): aksjen kan være billig – eller markedet forventer fallende inntjening eller høy risiko.
- Moderat P/E (ca. 12–20): ofte sett på som normalt for etablerte selskaper.
- Høyt P/E (over 25–30): markedet forventer sterk vekst – eller aksjen er dyrt priset.
Dette er bare utgangspunkter. Et P/E på 30 kan være rimelig for et selskap som dobler overskuddet hvert år, mens et P/E på 8 kan være dyrt for et selskap i strukturell nedgang. Vil du se hvordan prisingen varierer blant norske selskaper, finner du en oversikt over de største selskapene på Oslo Børs.
Høy eller lav P/E – hva betyr det egentlig?
Et lavt P/E-tall er ikke automatisk et kjøpssignal, og et høyt P/E-tall er ikke automatisk et salgssignal. Tallet speiler markedets forventninger.
Et lavt P/E kan bety at aksjen er oversett og undervurdert – men det kan også være en «verdifelle», der prisen er lav fordi selskapet har reelle problemer. Et høyt P/E kan være berettiget hvis veksten faktisk kommer, men gjør aksjen sårbar: skuffer selskapet på inntjeningen, kan kursen falle kraftig. Derfor bør du alltid spørre hvorfor P/E-tallet er som det er, ikke bare om det er høyt eller lavt.
Negativ P/E og når tallet ikke gir mening
Går et selskap med underskudd, blir fortjenesten per aksje negativ, og dermed blir også P/E-tallet negativt. Et negativt P/E-tall er i praksis uten mening – du kan ikke si at en aksje med P/E på minus 40 er «billigere» enn en med pluss 40. De fleste nettsteder viser derfor «N/A» (ikke tilgjengelig) i stedet for et negativt tall.
For selskaper uten overskudd – for eksempel oppstartsselskaper eller selskaper i en tung investeringsfase – må du bruke andre nøkkeltall, som pris/salg (P/S) eller pris/bok (P/B), og vurdere om underskuddet krymper eller vokser over tid.
Beslektede nøkkeltall du bør kjenne
P/E-tallet bør aldri stå alene. Disse beslektede nøkkeltallene gir et mer komplett bilde, og flere av dem kompenserer for svakhetene i P/E:
- PEG-tall: P/E delt på forventet årlig vekst i fortjenesten. Setter prisingen i forhold til veksten, slik at et høyt P/E kan forsvares av høy vekst.
- Inntjeningsavkastning (earnings yield): den omvendte brøken, altså fortjeneste per aksje delt på kurs. Et P/E på 20 tilsvarer en inntjeningsavkastning på 5 %, som er lett å sammenligne med renten på et bankinnskudd.
- Shiller P/E (CAPE): bruker gjennomsnittlig inflasjonsjustert fortjeneste over ti år, slik at konjunktursvingninger jevnes ut. Mye brukt for å vurdere om et helt marked er dyrt eller billig.
En full sammenligning av de vanligste multiplene finner du i tabellen under.
Sammenligning av verdsettelsesmultipler
| Nøkkeltall | Hva det måler | Formel (forenklet) | Når det er nyttig |
|---|---|---|---|
| P/E | Pris mot fortjeneste | Kurs ÷ fortjeneste per aksje | Lønnsomme, etablerte selskaper |
| Forward P/E | Pris mot forventet fortjeneste | Kurs ÷ estimert fortjeneste neste år | Vekstselskaper med stigende inntjening |
| PEG | Pris mot vekst | P/E ÷ forventet årlig vekst (%) | Selskaper i vekst |
| P/B (pris/bok) | Pris mot bokført egenkapital | Kurs ÷ bokført verdi per aksje | Banker, forsikring, eiendom |
| P/S (pris/salg) | Pris mot omsetning | Kurs ÷ omsetning per aksje | Selskaper uten overskudd ennå |
| EV/EBITDA | Selskapsverdi mot driftsresultat | Selskapsverdi ÷ EBITDA | Sammenligning på tvers av gjeldsnivå |
| Shiller P/E (CAPE) | Langsiktig, inflasjonsjustert prising | Kurs ÷ snittfortjeneste siste 10 år | Vurdere om et helt marked er dyrt |
Vanlige feil når man bruker P/E-tall
- Å sammenligne på tvers av bransjer: et teknologiselskap og en bank har naturlig ulike P/E-nivåer. Sammenlign alltid med selskaper i samme sektor.
- Å glemme engangseffekter: et salg av eiendeler eller en nedskrivning kan blåse opp eller trykke ned fortjenesten ett enkelt år og gi et misvisende P/E-tall.
- Å overse gjeld: P/E tar ikke hensyn til hvor mye gjeld selskapet har. To selskaper med samme P/E kan ha svært ulik risiko.
- Å stole blindt på forward P/E: estimater er ikke fasit, og optimistiske anslag kan få en dyr aksje til å virke billig.
- Å bruke P/E på selskaper med underskudd: da er tallet uten mening, og du må bruke andre mål.
Slik bruker du P/E-tall i praksis
P/E-tallet egner seg best som et første filter og et sammenligningsverktøy – ikke som eneste grunnlag for en beslutning. En fornuftig fremgangsmåte er å sammenligne selskapets P/E med nære konkurrenter i samme bransje, med selskapets eget historiske nivå, og deretter supplere med nøkkeltall som PEG, pris/bok og gjeldsgrad før du konkluderer.
For mange private sparere er det dessuten mer effektivt å spre risikoen i stedet for å plukke enkeltaksjer. Et bredt indeksfond gir eksponering mot hele markedet, og handler du via en aksjesparekonto, kan du kjøpe og selge aksjer og fond uten å skatte av gevinsten før du tar pengene ut. Er du helt fersk, forklarer vi steg for steg hvordan du kjøper aksjer, og hvordan du bør tenke rundt avkastning over tid.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om nøkkeltallet P/E og er verken kjøpsanbefaling eller investeringsrådgivning. Historisk avkastning og prising er ingen garanti for fremtidig avkastning, og all handel med aksjer innebærer risiko for tap av hele eller deler av det investerte beløpet. Vurder din egen økonomiske situasjon, og søk om nødvendig råd hos en autorisert rådgiver før du investerer. Du kan lese mer om investorbeskyttelse og regulering hos Finanstilsynet.
Kildehenvisninger
Vanlige spørsmål (FAQ)
Hva betyr et P/E-tall på 20?
Et P/E-tall på 20 betyr at du betaler 20 kroner for hver krone selskapet tjener i året. Grovt forklart tar det, med uendret inntjening, rundt 20 år før overskuddet samlet tilsvarer prisen du betalte for aksjen.
Er lav P/E alltid bra?
Nei. Lav P/E kan bety at aksjen er undervurdert, men også at markedet forventer fallende inntjening eller ser høy risiko. Et lavt tall bør alltid undersøkes nærmere før du konkluderer.
Hva er forskjellen på trailing og forward P/E?
Trailing P/E bygger på faktisk, rapportert fortjeneste de siste tolv månedene, mens forward P/E bygger på analytikernes anslag for de neste tolv månedene. Trailing er mer sikkert, forward mer fremoverskuende.
Hvorfor har noen aksjer negativt eller manglende P/E?
Det skjer når selskapet går med underskudd, slik at fortjenesten per aksje blir negativ. Da mister P/E-tallet sin mening, og det vises vanligvis som «N/A». For slike selskaper brukes andre nøkkeltall i stedet.
Kan jeg sammenligne P/E mellom ulike bransjer?
Det bør du være forsiktig med. Ulike bransjer har naturlig ulike P/E-nivåer på grunn av forskjeller i vekst og risiko. P/E-tall er mest nyttig når du sammenligner selskaper innenfor samme sektor.