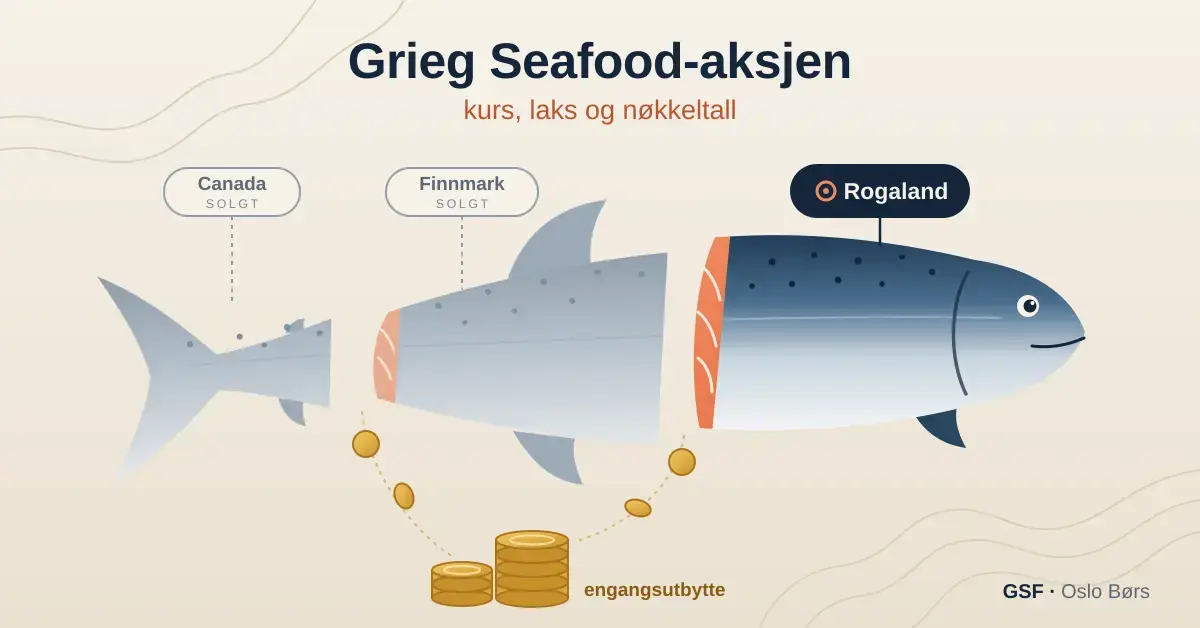
Grieg Seafood (GSF) er et av lakseselskapene på Oslo Børs, men selskapet ser ganske annerledes ut i dag enn for bare et par år siden. Etter at hele virksomheten i Finnmark og Canada ble solgt ved utgangen av 2025, er Grieg Seafood blitt et rendyrket Rogaland-selskap – og aksjonærene fikk et uvanlig stort engangsutbytte på veien. Her får du en nøytral gjennomgang av aksjekursen, nøkkeltallene, utbyttet og hva som faktisk driver kursen. Dette er faktabasert informasjon, ikke en kjøps- eller salgsanbefaling. Er du helt fersk, kan det være nyttig å først lese hva en aksje egentlig er.
Grieg Seafood på Oslo Børs
Grieg Seafood ASA er notert på Oslo Børs (Euronext) med tickeren GSF. En ticker er den korte bokstavkoden du bruker for å finne aksjen hos en nettmegler. Aksjens internasjonale ID (ISIN) er NO0010365521.
Rundt 6. november 2026 ble aksjen handlet til omtrent 22–23 kroner. Det siste året har kursen beveget seg i et bredt intervall på cirka 22 til 78 kroner – mye av fallet henger sammen med det store utbyttet vi forklarer lenger ned, ikke bare med driften. Med rundt 112 millioner utestående aksjer gir det en markedsverdi (børsverdi) på i størrelsesorden 2,5 milliarder kroner.
Nøkkeltall i korte trekk
| Selskap | Grieg Seafood ASA |
| Ticker | GSF (Oslo Børs / Euronext) |
| ISIN | NO0010365521 |
| Sektor | Havbruk / oppdrett av atlantisk laks |
| Hovedregion | Rogaland (Sørvest-Norge) |
| Aksjekurs | ca. 22–23 kr (per 6. november 2026) |
| 52-ukers intervall | ca. 22–78 kr |
| Antall aksjer | ca. 112 millioner |
| Markedsverdi | ca. 2,5 mrd. kr |
| Største eier | Grieg Aqua AS (ca. 50,17 %) |
| Slaktevolum 2026 (guiding) | ca. 29 000 tonn (nedjustert fra 31 000) |
Tallene er avrundet og hentet rundt 6. november 2026. Aksjekursen endrer seg kontinuerlig gjennom børsdagen, så bruk tallene som et øyeblikksbilde – ikke en fasit.
Dette gjør Grieg Seafood
Grieg Seafood driver oppdrett av atlantisk laks. Forenklet følger produksjonen en kjede: små settefisk (smolt) settes ut i sjøen, fisken vokser i merder i cirka 12–18 måneder, før den slaktes, bearbeides og selges – i stor grad til eksportmarkeder i Europa, Asia og USA.
Etter salget av virksomheten utenfor Rogaland er all sjøbasert oppdrett nå samlet i denne ene regionen i Sørvest-Norge. I tillegg har selskapet landbasert settefiskproduksjon, blant annet gjennom anlegget Årdal Aqua, som skal gi jevnere tilgang på robust smolt. At selskapet nå er konsentrert om ett område gjør driften enklere å følge, men det gjør også at ett enkelt sykdoms- eller temperaturproblem får større betydning for helheten.
Salget til Cermaq og det store engangsutbyttet
Den viktigste hendelsen for Grieg Seafood de siste årene er salget til Cermaq (eid av japanske Mitsubishi). Avtalen ble annonsert sommeren 2025 og sluttført 29. desember 2025. Grieg solgte da oppdrettsvirksomheten i Finnmark, i Newfoundland og i British Columbia (Canada), samt salgsorganisasjonen i Nord-Amerika. Prisen var 10,2 milliarder kroner (rundt 989 millioner dollar) på gjelds- og kontantfri basis.
Begrunnelsen var å konsentrere ressursene om Rogaland. En stor del av salgssummen ble delt ut til aksjonærene: en samlet utdeling i størrelsesorden 4 milliarder kroner, tilsvarende rundt 35,6 kroner per aksje, med ex-utbyttedag 20. april 2026. Utdelingen var todelt – om lag 2,05 kroner som tilbakebetaling av innbetalt kapital og rundt 33,59 kroner som skattepliktig utbytte.
Dette er helt sentralt for å forstå kursbildet: når et selskap betaler ut et så stort beløp, faller aksjekursen mekanisk med omtrent samme beløp på ex-dagen. Det meste av «kursfallet» i 2026 er altså penger som ble flyttet fra selskapet til aksjonærene – ikke et uttrykk for at verdiene forsvant.
Nøkkeltall og drift
Som rent Rogaland-selskap er Grieg Seafood vesentlig mindre enn før. For 2026 guidet selskapet opprinnelig et slaktevolum på rundt 31 000 tonn (sløyd vekt). I første halvår 2026 ble det slaktet 13 788 tonn, ned fra over 16 000 tonn året før, og driftsresultatet var negativt med 29,7 millioner kroner. I tredje kvartal 2026 ble det slaktet rundt 10 500 tonn, men kvartalet ble preget av unormal dødelighet i september knyttet til et uventet algeangrep. I begynnelsen av oktober 2026 nedjusterte derfor selskapet slakteguidingen for året fra 31 000 til 29 000 tonn og hevet forventet produksjonskostnad per kilo.
Et viktig forbehold om nøkkeltall du ser på datatjenester: Grieg Seafoods resultat og «fortjeneste per aksje» for perioden rundt årsskiftet 2025/2026 er kraftig påvirket av gevinsten fra salget til Cermaq. Det gjør at et P/E-tall (kurs delt på fortjeneste) kan se ekstremt lavt ut uten å si noe om den løpende lønnsomheten. Se derfor på driften i Rogaland for seg, og engangsgevinsten for seg. Selskapet har også gått over til halvårsrapportering med kortere handelsoppdateringer mellom.
Utbytte fra Grieg Seafood
Utbytte er den delen av overskuddet et selskap deler ut til aksjonærene. Grieg Seafood har historisk hatt et variabelt utbytte som svinger med laksepris og resultat. Du kan lese mer om hvordan aksjeutbytte fungerer i vår egen guide.
- 2023: cirka 4,50 kroner per aksje
- 2024: cirka 1,75 kroner per aksje
- 2025: ingen ordinær utbetaling
- 2026: cirka 35,6 kroner per aksje – et ekstraordinært engangsbeløp fra salget, ikke et nivå du bør forvente årlig
Den svært høye «direkteavkastningen» (utbytte i prosent av kurs) som enkelte tjenester viser for 2026, er altså et engangsfenomen. For årene fremover er det driften i Rogaland og laksepris som avgjør om, og hvor mye, selskapet kan dele ut.
Sammenligning med andre lakseaksjer
Grieg Seafood er ett av flere lakseselskaper på Oslo Børs, og mange sammenligner dem når de vurderer sektoren. Tabellen under viser de mest kjente norsknoterte oppdretterne side om side. Vil du lese mer om de enkelte selskapene, har vi egne gjennomganger av blant annet Mowi-aksjen, SalMar-aksjen, Lerøy-aksjen og Bakkafrost-aksjen.
Sammenligning av lakseaksjer
| Selskap | Ticker | Kjerneområde | Kort om |
|---|---|---|---|
| Grieg Seafood | GSF | Rogaland (Norge) | Rendyrket Rogaland-oppdretter etter salg av Finnmark og Canada |
| Mowi | MOWI | Norge, Skottland, Canada, Chile, Irland | Stort, globalt oppdrettsselskap med virksomhet i flere land |
| SalMar | SALM | Midt- og Nord-Norge, Island | Norsk oppdretter med virksomhet i Midt- og Nord-Norge og på Island |
| Lerøy Seafood | LSG | Norge | Laks og ørret, med virksomhet innen hvitfisk og bearbeiding |
| Bakkafrost | BAKKA | Færøyene og Skottland | Færøysk oppdretter med virksomhet også i Skottland, notert i Oslo |
Dette er nevnt som kontekst om bransjen, ikke som en vurdering av hvilken aksje som er «best».
Hva som påvirker Grieg Seafood-aksjen
Lakseprisen. Dette er den viktigste enkeltdriveren. Prisen på laks svinger med tilbud og etterspørsel gjennom året, og slår direkte inn på inntektene.
Biologi og sjøtemperatur. Lakselus, sykdom, alger og uvanlig varmt sjøvann kan gi høyere dødelighet og kostnader, slik et uventet algeangrep rammet Grieg i Rogaland høsten 2026. Siden selskapet nå kun opererer i én region, blir det mer sårbart for lokale hendelser.
Kostnader og kapasitet. Produksjonskostnad per kilo og hvor godt biomassen (den samlede mengden fisk i sjøen) utnyttes, avgjør marginene.
Shortinteresse. Shorting betyr at investorer satser på kursfall. I Finanstilsynets shortregister var det høsten 2026 registrert netto shortposisjoner i Grieg Seafood-aksjen fra blant annet hedgefondene Arrowstreet Capital og Two Sigma. Shortandelen har variert over tid, og en høy shortandel kan både forsterke kursfall og gi kraftige oppganger dersom mange må kjøpe tilbake aksjer samtidig.
Eierstruktur. Største eier er Grieg Aqua AS med rundt 50,17 prosent (cirka 56,9 millioner aksjer). I 2026 ble det kjent at belgiske Ackermans & van Haaren går inn med 93 millioner euro for 37,5 prosent av Grieg Aqua. Det er et indirekte eierskap – ingen Grieg Seafood-aksjer skifter hender, og endringen utløser derfor ikke noe pliktig tilbud til øvrige aksjonærer.
Valuta. Laks selges i stor grad i euro og dollar, mens kostnadene er i kroner. En svak krone kan derfor løfte inntektene målt i norske kroner.
Risiko ved Grieg Seafood-aksjen
- Biologisk risiko: sykdom, lus, alger og dødelighet kan ramme volum og kostnad hardt.
- Konsentrasjon: all produksjon ligger nå i Rogaland, så selskapet har få ben å stå på geografisk.
- Prisvolatilitet: lakseprisen svinger mye og er vanskelig å forutsi.
- Rammevilkår: grunnrenteskatt på havbruk (innført i 2023) og andre reguleringer påvirker lønnsomheten.
- Likviditet og shorting: høy shortandel kan gi store kurssvingninger begge veier.
Slik kan du kjøpe Grieg Seafood-aksjen
Grieg Seafood handles fritt på Oslo Børs, så du kjøper aksjen gjennom en vanlig nettmegler eller nettbank med aksjehandel. Søk opp tickeren GSF, så finner du aksjen. Du kan lese en generell innføring i hvordan du kjøper aksjer før du setter i gang.
For norske privatpersoner kan det være skattemessig gunstig å eie aksjen via en aksjesparekonto (ASK). Inne på en slik konto kan du kjøpe og selge norske og utenlandske børsaksjer uten å skatte av gevinsten før du tar pengene ut av kontoen. Hvordan utbytte og gevinst beskattes avhenger av kontotype og din situasjon, så sjekk reglene før du handler.
Ansvarsfraskrivelse
Denne artikkelen er nøytral, faktabasert informasjon om Grieg Seafood-aksjen – ikke en anbefaling om å kjøpe, selge eller beholde aksjen, og ikke individuell investeringsrådgivning. Aksjer kan svinge mye i verdi, og du kan tape hele eller deler av det du investerer. Tall er avrundet og endrer seg over tid. Ta egne, informerte beslutninger, og søk eventuelt profesjonell rådgivning. Nyttig, uavhengig informasjon finner du hos Finanstilsynet, Skatteetaten og AksjeNorge.
Kildehenvisninger
- Euronext – Grieg Seafood (NO0010365521), Oslo Børs
- StockAnalysis – Grieg Seafood ASA (OSL: GSF), kurs og nøkkeltall
- StockAnalysis – Grieg Seafood ASA, regnskapstall
- SalmonBusiness – Grieg selger til Cermaq for 10,2 mrd. kr
- SalmonBusiness – Grieg hever slakteguiding tross svakt første halvår
- SalmonBusiness – Ackermans & van Haaren inn i Grieg Aqua
- Grieg Seafood ASA – Q3 2026 trading update (slaktevolum ca. 10 500 tonn)
- Grieg Seafood ASA – unormal dødelighet i september (algeangrep) og nedjustert guiding
- Grieg Seafood ASA – overgang fra kvartals- til halvårsrapportering
- Grieg Seafood ASA – ex-utbytte NOK 35,63715 per aksje (2,04670 kr tilbakebetaling av kapital + 33,59045 kr skattepliktig)
- iLaks – Grieg sluttførte Cermaq-salget 29. desember 2025 og varslet ~4 mrd. kr i utbytte
- Finanstilsynet – Shortregisteret (netto shortposisjoner i Grieg Seafood)
- SalmonBusiness – Cermaq (eid av Mitsubishi) finansierer kjøpet av Grieg-virksomhet
Ofte stilte spørsmål (FAQ)
Hva er tickeren til Grieg Seafood?
Grieg Seafood handles på Oslo Børs med tickeren GSF. Aksjens ISIN-nummer er NO0010365521.
Hvorfor har Grieg Seafood-aksjen falt så mye i 2026?
Mesteparten av fallet skyldes at selskapet delte ut rundt 35,6 kroner per aksje i et stort engangsutbytte etter salget til Cermaq. Når et selskap deler ut så mye, faller kursen tilsvarende. I tillegg har svakere drift og biologiske utfordringer i Rogaland tynget aksjen.
Betaler Grieg Seafood utbytte?
Selskapet har betalt varierende utbytte historisk, og i 2026 et svært stort engangsbeløp fra salget av virksomhet. Dette engangsbeløpet sier lite om fremtidige utbytter, som vil avhenge av resultatet i Rogaland og laksepris.
Kan jeg kjøpe Grieg Seafood-aksjen?
Ja. Aksjen handles fritt på Oslo Børs, og du kjøper den via en nettmegler eller nettbank med aksjehandel, gjerne på en aksjesparekonto. Søk opp tickeren GSF.
Hva betyr Cermaq-salget for Grieg Seafood?
Etter at Finnmark og Canada ble solgt til Cermaq ved utgangen av 2025, er Grieg Seafood et rendyrket Rogaland-selskap. Det er mindre og mer konsentrert enn før, med både fordeler (tydelig fokus) og risiko (sårbart for lokale hendelser).