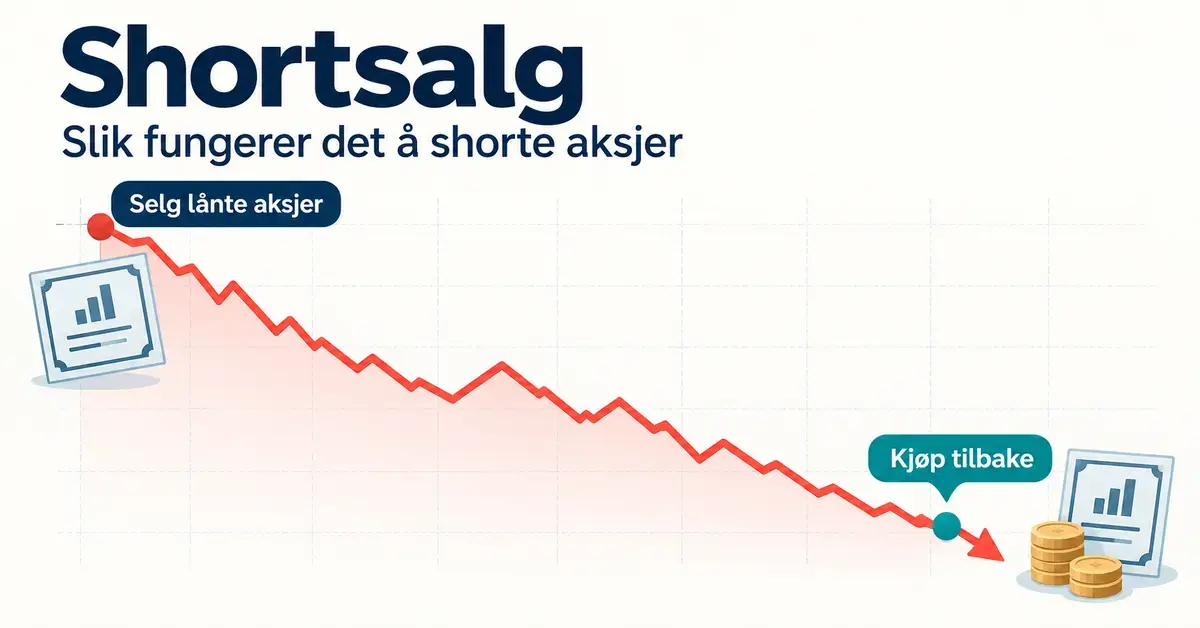
Shortsalg er handelen der du tjener penger når en aksje faller i verdi i stedet for å stige. I stedet for å kjøpe først og selge senere, gjør du det motsatte: du selger aksjer du har lånt, og kjøper dem tilbake senere – forhåpentligvis til en lavere kurs. Differansen er gevinsten din. Dette er en avansert strategi med egne regler, kostnader og en risiko som skiller seg vesentlig fra vanlig aksjehandel. Her går vi gjennom hvordan shortsalg fungerer steg for steg, hvilke regler som gjelder i Norge, hva det koster og hvorfor risikoen krever respekt.
Hva er shortsalg?
Shortsalg (også kalt å « shorte» eller å ta en «shortposisjon») betyr å selge et verdipapir du ikke eier selv, men har lånt av en annen investor. Målet er å tjene på at kursen går ned.
Ved vanlig aksjehandel sier man at man er «long»: man kjøper en aksje i troen på at den skal stige. Ved shortsalg er man «short»: man satser på at kursen skal falle. For å forstå mekanismen hjelper det å vite hva en aksje er og hvordan den omsettes på en børs.
Enkelt forklart låner du aksjer av en som allerede eier dem, selger dem i markedet, og forplikter deg til å levere tilsvarende aksjer tilbake senere. For lånet betaler du en løpende rente. Faller kursen i mellomtiden, kan du kjøpe aksjene tilbake billigere og sitte igjen med en gevinst. Stiger kursen, taper du penger.
Viktige punkter
- Hva: Shortsalg er å selge lånte aksjer for å tjene på at kursen faller.
- Dekket vs. udekket: Dekket shortsalg er lovlig i Norge; udekket (naken) shortsalg er forbudt.
- Rapportering: Netto shortposisjon ≥ 0,1 % meldes til Finanstilsynet innen kl. 15:30 neste handelsdag.
- Offentlig register: Posisjoner ≥ 0,5 % offentliggjøres i Finanstilsynets shortsalgregister.
- Risiko: Tapet er teoretisk ubegrenset, mens gevinsten er begrenset til at aksjen faller til null.
- Kostnader: Lånerente, etableringsgebyr, sikkerhetskrav og utbyttekompensasjon kommer i tillegg til kurtasje.
Slik fungerer shortsalg steg for steg
Et shortsalg består av fire faser som henger sammen:
- Lån: Du låner et antall aksjer gjennom megleren din. Megleren formidler lånet fra en annen investor som eier aksjene.
- Salg: Du selger de lånte aksjene umiddelbart til dagens markedskurs, og pengene fra salget settes inn på kontoen din.
- Tilbakekjøp: Når du vil avslutte posisjonen, kjøper du samme antall aksjer tilbake i markedet (kalt å «dekke» posisjonen).
- Tilbakelevering: Aksjene leveres tilbake til utlåneren, og lånet er oppgjort. Gevinsten eller tapet ditt er forskjellen mellom salgskursen og tilbakekjøpskursen, minus kostnader.
Et enkelt regneeksempel
Anta at du shorter 100 aksjer i et selskap som står i 200 kroner.
- Du selger de 100 lånte aksjene og får inn 20 000 kroner.
- Kursen faller til 150 kroner. Du kjøper tilbake 100 aksjer for 15 000 kroner.
- Gevinsten din før kostnader er 5 000 kroner (20 000 – 15 000).
Hadde kursen i stedet steget til 250 kroner, måtte du kjøpt tilbake for 25 000 kroner og tapt 5 000 kroner. Fra dette beløpet trekkes alltid lånerente og eventuelle gebyrer.
Dekket og udekket shortsalg
Et sentralt skille i regelverket er mellom dekket og udekket shortsalg.
Dekket shortsalg betyr at du har sikret deg tilgang til aksjene før du selger dem – typisk gjennom en låneavtale – slik at du garantert kan levere ved oppgjør. Dette er lovlig.
Udekket (naken) shortsalg betyr at du selger aksjer uten å ha sikret tilgang til dem først. Dette er forbudt i Norge og resten av EØS. Forbudet skal hindre at selgere lover å levere aksjer de ikke kan skaffe, noe som kan skape ustabilitet i markedet. Et begrenset unntak gjelder for prisstillere (market makers) som bidrar med likviditet.
Shortsalg-reglene i Norge
Shortsalg i Norge reguleres av EUs shortsalgforordning, forordning (EU) nr. 236/2012, som er innlemmet i norsk rett gjennom verdipapirhandelloven § 3-5. Finanstilsynet fører tilsyn med regelverket. Reglene gjelder aksjer notert på regulert marked eller en multilateral handelsfasilitet, for eksempel selskaper notert på Oslo Børs.
Rapportering til Finanstilsynet
Investorer må rapportere større netto shortposisjoner. En netto shortposisjon er den samlede shorteksponeringen din i et selskap etter at eventuelle motgående (long) posisjoner er trukket fra.
- Når netto shortposisjon når 0,1 % eller mer av selskapets utstedte aksjekapital, skal den meldes til Finanstilsynet innen kl. 15:30 påfelgende handelsdag.
- Hver gang posisjonen endrer seg med ytterligere 0,1 % – opp eller ned – skal ny melding sendes.
- Posisjonen beregnes ved midnatt ved slutten av handelsdagen.
Det offentlige shortsalgregisteret
Blir netto shortposisjon 0,5 % eller mer av utstedt aksjekapital, offentliggjøres den i Finanstilsynets offentlige shortsalgregister. Der kan hvem som helst se hvilke aktører som har store shortposisjoner i hvilke selskaper. Posisjoner under 0,5 % vises ikke i det offentlige registeret, men må fortsatt rapporteres til Finanstilsynet fra 0,1 %.
Hvordan shorte aksjer i praksis
For å kunne shorte aksjer trenger du en konto hos en megler som tilbyr verdipapirlån. Prosessen ligner på vanlig handel, men med noen ekstra krav. Kjenner du allerede til hvordan du kjøper aksjer, vil mye være gjenkjennelig.
Hos en norsk megler som Nordnet må du typisk:
- ha en vanlig aksje- og fondskonto (ikke aksjesparekonto),
- søke om og bli godkjent for en rammeavtale om verdipapirlån og shorthandel,
- bestå kunnskapstester som viser at du forstår risikoen,
- ha tilstrekkelig egenkapital på kontoen som sikkerhet.
Når alt er på plass, legger du inn en vanlig salgsordre på en aksje du ikke eier. Megleren låner aksjene for deg automatisk. Du avslutter posisjonen ved å legge inn en kjøpsordre på samme aksje.
Kostnader ved shortsalg
Shortsalg har flere kostnader enn vanlig aksjekjøp, og de spiser av en eventuell gevinst:
- Lånerente: En løpende rente for å låne aksjene. Rentesatsen varierer med tilbud og etterspørsel – er en aksje vanskelig å låne, blir renten høyere.
- Etableringsgebyr: Mange meglere tar et gebyr for å opprette lånet.
- Krav til sikkerhet: Du må stille mellom 15 og 100 % egenkapital som sikkerhet, avhengig av aksjen.
- Utbytte: Deler selskapet ut utbytte mens du er short, må du kompensere utlåneren for beløpet. Utbytte er dermed en kostnad for shortselgeren, ikke en inntekt.
- Kurtasje: Vanlig handelsgebyr både når du selger og kjøper tilbake.
Risikoen ved å shorte aksjer
Risikoen ved shortsalg er fundamentalt annerledes enn ved vanlig aksjekjøp, og det er grunnen til at det regnes som en strategi for erfarne investorer.
Kjøper du en aksje, kan du i verste fall tape hele innsatsen – aksjen kan falle til null, men ikke lavere. Gevinsten er derimot ubegrenset. Ved shortsalg er dette snudd på hodet:
- Tapet er teoretisk ubegrenset. Det finnes ingen øvre grense for hvor høyt en aksje kan stige, og dermed heller ingen grense for hvor mye du kan tape.
- Gevinsten er begrenset. Det beste som kan skje er at aksjen faller til null, slik at du maksimalt kan tjene det du solgte for.
- Marginkrav: Stiger kursen mot deg, kan megleren kreve at du setter inn mer sikkerhet, eller tvangsavslutte posisjonen din.
Denne skjevheten gjør at det er viktig å forstå forskjellen på risiko og forventet avkastning før man i det hele tatt vurderer shortsalg.
Short squeeze
En «short squeeze» oppstår når en aksje med mange shortposisjoner begynner å stige. Shortselgerne prøver da å kjøpe tilbake aksjer for å begrense tapene sine samtidig, og det ekstra kjøpspresset driver kursen enda høyere. Det kan utløse en selvforsterkende spiral som påfører de gjenværende shortselgerne store, raske tap.
Alternativer til tradisjonell shorting
Det finnes også andre måter å tjene på kursfall på enn å låne og selge aksjer direkte. De vanligste er CFD-er og inverse børshandlede fond.
En CFD (differansekontrakt) er en avtale der du spekulerer i prisendringen på en aksje uten å eie den, ofte med giring (lånte penger) som forsterker både gevinst og tap. CFD-er er komplekse produkter med høy risiko – hos de fleste tilbydere taper rundt 72 % av ikke-profesjonelle kunder penger.
Et inverst (short) ETF er et børshandlet fond som er konstruert for å stige når en underliggende indeks eller aksjekurv faller. Slike fond er bygget for kortsiktig bruk og egner seg dårlig til å holde over lang tid.
Forskjellene mellom de tre metodene er oppsummert nedenfor.
Sammenligning
| Metode | Slik virker den | Giring | Egner seg for | Viktigste risiko |
|---|---|---|---|---|
| Direkte shortsalg | Låne og selge aksjer via megler, kjøpe tilbake senere | Nei (men krav til sikkerhet) | Erfarne investorer | Teoretisk ubegrenset tap, marginkrav |
| CFD (differansekontrakt) | Avtale om prisendring uten å eie aksjen, ofte med giring | Ja | Kortsiktig spekulasjon | Giring forsterker tap; ca. 72 % av private taper penger |
| Inverst (short) ETF | Børsfond som stiger når underliggende indeks faller | Noen er girede | Kortsiktig posisjonering | Daglig rebalansering gir dårlig langsiktig presisjon |
Hvorfor shorter investorer aksjer?
Det finnes flere grunner til at investorer tar shortposisjoner:
- Spekulasjon: Å tjene penger på at en aksje man mener er overvurdert, faller i verdi.
- Sikring (hedging): Å beskytte en portefølje mot kursfall ved å ta en motsatt posisjon.
- Markedseffektivitet: Shortselgere kan bidra til å avdekke overprisede eller problematiske selskaper, og tilfører likviditet til markedet.
Vanlige feil ved shortsalg
- Å undervurdere tapspotensialet: Mange glemmer at tapet kan overstige det opprinnelige beløpet.
- Å shorte mot en stigende trend: « Markedet kan holde seg irrasjonelt lenger enn du kan holde deg solvent.»
- Å ignorere lånekostnader: Høy lånerente kan spise opp gevinsten selv om kursen faller.
- Å glemme utbytte og rapporteringsplikt: Både utbyttekompensasjon og meldeplikten til Finanstilsynet kan overraske nye shortselgere.
- Å holde posisjonen for lenge: Risikoen øker jo lenger en shortposisjon står åpen.
Hvem passer shortsalg for?
Shortsalg passer best for erfarne investorer som forstår mekanismen, tåler høy risiko og følger posisjonene sine tætt. For nybegynnere og langsiktige sparere er det sjelden egnet – den asymmetriske risikoen, de løpende kostnadene og kravet om aktiv oppfølging gjør at vanlig, langsiktig aksje- og fondssparing som regel er et mer fornuftig utgangspunkt. Shortsalg bør betraktes som et spesialverktøy, ikke en standardstrategi.
Ansvarsfraskrivelse
Denne artikkelen er kun ment som generell informasjon om hvordan shortsalg fungerer, og er verken en oppfordring til å shorte aksjer eller individuell investeringsrådgivning. Shortsalg innebærer høy risiko, og du kan tape mer enn du opprinnelig satte inn. Vurder din egen økonomiske situasjon og søk eventuelt profesjonell rådgivning før du tar investeringsbeslutninger. Oppdatert og offisiell informasjon om regelverket finner du hos Finanstilsynet.
Kildehenvisninger
Vanlige spørsmål (FAQ)
Er shortsalg lovlig i Norge?
Ja. Dekket shortsalg, der du har sikret deg tilgang til aksjene før du selger, er lovlig og regulert av shortsalgforordningen. Udekket (naken) shortsalg, der du selger uten å ha sikret aksjene først, er derimot forbudt.
Hvor mye kan jeg tape på et shortsalg?
Tapet er teoretisk ubegrenset. Fordi en aksje kan stige uten øvre grense, finnes det ingen grense for hvor mye du kan tape på en shortposisjon – i motsetning til et vanlig aksjekjøp, der du maksimalt kan tape hele innsatsen.
Når må en shortposisjon rapporteres?
En netto shortposisjon på 0,1 % eller mer av selskapets utstedte aksjekapital skal meldes til Finanstilsynet innen kl. 15:30 påfølgende handelsdag. Når posisjonen når 0,5 %, offentliggjøres den i Finanstilsynets shortsalgregister.
Hva koster det å shorte en aksje?
Du betaler en løpende lånerente som varierer med tilbud og etterspørsel, ofte et etableringsgebyr og vanlig kurtasje. I tillegg må du kompensere utlåneren for eventuelt utbytte og stille sikkerhet på kontoen.
Kan nybegynnere shorte aksjer?
Teknisk sett ja, så lenge megleren godkjenner deg og du består kunnskapstestene. Men på grunn av den høye og asymmetriske risikoen er shortsalg sjelden egnet for nybegynnere, som ofte er bedre tjent med langsiktig aksje- og fondssparing.